


Touch 'n Go eWallet
4,7142.37K Arvustused
Rakenduse andmed
- Versioon
- 1.9.12
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- TNG Digital Sdn Bhd
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
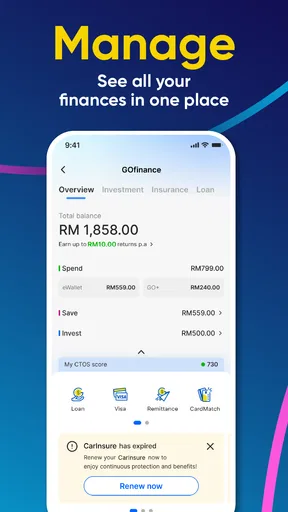
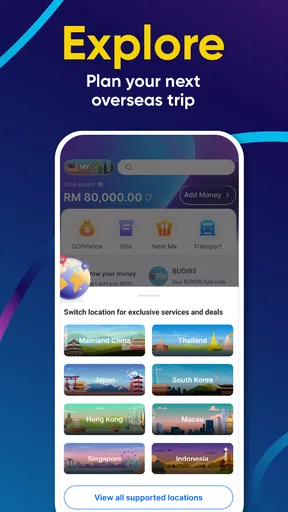
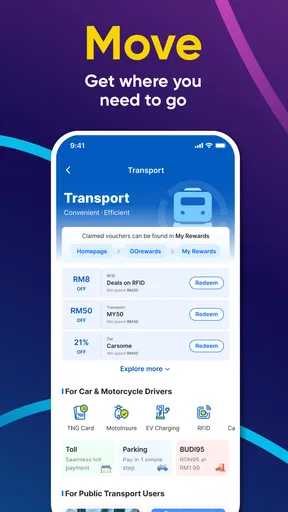
 Analüüsi koostas AppCompare
Touch 'n Go eWalleti puhul sõltub sujuv kogemus üsna palju sellest, kas telefonil on parajasti toimiv internetiühendus. Mina arvestaksin sellega eriti siis, kui avan rakenduse liikvel olles või tahan maksega kiiresti ühele poole saada: rahakotirakenduse väärtus pole ainult selles, mida see koondab, vaid ka selles, kui kindlalt saad vajaliku vaate õigel hetkel ette. Seetõttu näen seda pigem ühendusega kasutatava igapäevatööriistana kui millegina, millele loota olukorras, kus võrk on ebastabiilne.
See ei tähenda, et rakendus oleks halb valik. Pigem tasub oma harjumused veidi läbi mõelda: hoida alternatiivne makseviis käepärast, mitte jätta olulist toimingut viimase hetke peale ning vaadata olulised summad üle siis, kui ühendus on korralik. Selline väike ettevaatus aitab vältida olukorda, kus järjekord, nõrk levi või kiire ajakava muudab lihtsa toimingu tarbetult närviliseks.
Võrguühendus määrab, kui kiirelt saad tegutseda
Minu jaoks on kõige olulisem praktiline küsimus see, kas saan vajaliku toimingu teha just siis, kui seda vajan. Digitaalne rahakott on kõige kasulikum kassas, liikvel olles või muul hetkel, mil telefon on peamine tööriist. Kui ühendus on kehv, võib ka lihtne tegevus võtta kauem, kui tahaksin. Ma ei planeeriks seetõttu oma päeva nii, et ainus võimalus maksta või rahaasju kontrollida sõltub ühest rakendusest ja ühest võrgust.
Hea töövõte on teha rahulikud toimingud ette: vaadata enne teele asumist üle, kas rakendus avaneb ja vajalik teave on käepärast, ning jätta kiireloomulised muudatused ajale, mil levi on stabiilne. See pole eriline lisafunktsioon, vaid mõistlik kasutusharjumus. Eriti kasulik on see siis, kui tead, et liigud piirkonnas, kus internet võib kõikuda või kus sul pole mugav telefoni kaua näppida.
Telefon kasutuses, mitte alati laua taga
Touch 'n Go eWallet sobib kõige paremini inimesele, kes teeb oma igapäevaseid rahaasju telefonis ja tahab maksete, säästmise ning investeerimisega seotud tegevusi ühises keskkonnas vaadata. Liikvel olles tähendab see aga kompromissi: telefon võib olla käes vaid hetkeks, ekraan võib olla väike ning tähelepanu jaguneb ümbruse ja rakenduse vahel. Mina ei teeks keerulist rahalist otsust kiirustades näiteks tänaval liikudes, isegi kui rakendus selleks mugava lähtekoha annab.
Praktiliselt kasutan ma sellist rakendust kahes tempos. Kiirel hetkel piirdun vajaliku makse või kontrolliga; pikemaks ülevaatuseks valin koha ja aja, kus saan rahulikult eesmärke võrrelda. Nii ei hakka telefonis tehtud mugav toiming asendama läbimõeldud otsust. See eristus on eriti tähtis siis, kui sama rakendus toob igapäevase kulutamise ja pikema perspektiiviga rahakasutuse lähedale.
Kui toiming takerdub, väldi topelttegutsemist
Ühenduse katkemine võib muuta ebakindlaks, kas ekraanil pooleli jäänud toiming jõudis lõpuni. Sellises olukorras ei kordaks ma makset või raha liigutamist kohe pimesi. Esmalt kontrolliksin rakenduse vaadet ja vajaduse korral oma kontoteavet, enne kui proovin sama sammu uuesti. See on lihtne viis vähendada topelttoimingu ohtu, kui telefon ei anna kohe selget vastust.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Samuti tasub anda rakendusele hetk ühenduse taastamiseks, sulgemise ja uuesti alustamise asemel iga paari sekundi järel sama nupu vajutamisega. Kui asi on kiire, kasutan võimalusel muud makseviisi ning tulen hiljem tagasi kontrollima, mis toimus. Minu hinnangul on see rahakotirakenduse kasutaja jaoks väärtuslikum oskus kui võimalikult kiiresti kõik menüüd läbi õppida: ebakindla ühenduse korral rahulik kontroll, mitte korduv katsetamine.
Andmeside ja tähelepanu säästlik kasutamine
Kui kasutad rakendust mobiilse andmeside kaudu, tasub eristada kiiret toimingut pikemast tutvumisest. Maksmiseks või saldo vaatamiseks avaksin ainult vajaliku osa, samal ajal kui erinevate võimaluste uurimise jätaksin hetkele, mil mul on rohkem aega ja stabiilne ühendus. Nii hoian kokku nii tähelepanu kui ka tarbetuid avamisi, ilma et peaksin eeldama, kuidas rakendus taustal andmeid kasutab.
Veel üks kasulik harjumus on mitte avada kõiki funktsioone lihtsalt uudishimust ajal, mil oled kehva leviga. Kui kavatsed säästmise või investeerimise võimalusi kaaluda, tee seda keskendunult, mitte juhuslikult lühikeste ühenduskatkestuste vahel. Nii on lihtsam tingimusi ja eesmärki meeles pidada. Ühendus ei ole ainus piirang: sama tähtis on see, kas sul on piisavalt aega, et aru saada, mida parasjagu teed.
Üks rakendus, mis muudab igapäevase raha liigutamise lihtsamaks
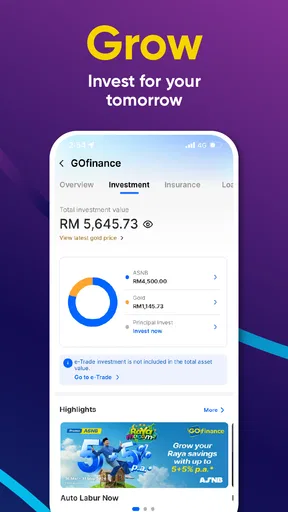
Touch 'n Go eWallet on minu hinnangul kõige huvitavam just seetõttu, et see ei püüa olla ainult makserakendus. Selle keskne väärtus on koondada igapäevane kulutamine, raha kõrvale panemine, teenimine ja investeerimine ühte finantsrakendusse. Mina vaataksin seda eelkõige kui mugavat rahakoti asendust inimesele, kes tahab oma igapäevaseid rahaasju ühest kohast jälgida, mitte kui täielikku pangateenuste asendajat.
Rakenduse arendaja on TNG Digital Sdn Bhd ning see kuulub rahanduse kategooriasse. Tasuta kasutus teeb proovimise lihtsaks ja PEGI 3 vanusemärgis näitab, et tegemist ei ole mängu ega täiskasvanutele mõeldud sisuga, vaid laiale kasutajaskonnale suunatud finantsrakendusega. Minu jaoks on oluline ka see, et rakenduse põhifookus on praktiline: avad selle siis, kui tahad maksta, raha liigutada või oma rahaga seotud tegevused ühte vaatesse tuua.
Kõige tugevam idee on siin ühe rakenduse rahakoti-keskne töövoog. Tavaliselt on kulutamine, säästmine ja investeerimine eri kohtades: maksed ühes rakenduses, pangakonto teises ning investeerimisplatvorm kolmandas. Touch 'n Go eWallet proovib seda killustatust vähendada. See ei tähenda, et iga kasutaja peaks kõiki võimalusi kasutama, kuid rakenduse ülesehitus annab võimaluse liikuda igapäevasest maksest pikemaajalise rahakasutuse poole ilma pidevalt teenuseid vahetamata.
Minu kogemuse põhjal on sellise lahenduse suurim kasu nähtav siis, kui inimene teeb palju väikeseid rahalisi otsuseid. Näiteks võib hommikune ost, päeva jooksul tehtud makse, õhtune raha kõrvale panemine ja hilisem investeerimisega tutvumine toimuda samas keskkonnas. See vähendab hõõrdumist. Kui järgmise sammu tegemiseks ei pea uut kontot avama või teise rakenduse loogikaga harjuma, on lihtsam oma rahaasjadega järjepidevalt tegeleda.
Samas ei tasu seda keskset võimekust segi ajada automaatse finantsnõustamisega. Rakendus võib teha raha kasutamise mugavamaks, kuid kasutaja peab ikkagi ise aru saama, milleks ta raha liigutab, mida ta endale lubab ja milline tegevus sobib tema eesmärgiga. Mugav liides ei muuda investeerimist riskivabaks ega säästmist iseenesest toimivaks.
Kuidas igapäevane kasutamine minu jaoks välja näeb
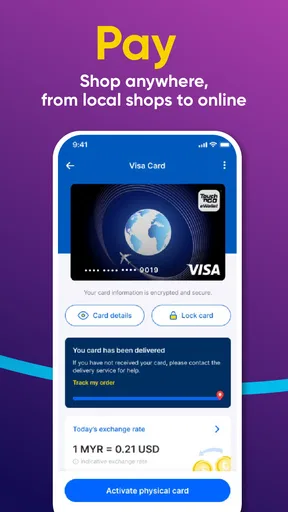
Rakenduse praktiline väärtus algab sellest, et ma ei pea iga väikese toimingu jaoks mõtlema, milline finantsteenus sobib. Kui tahan maksta, kasutan rahakoti osa. Kui tahan raha kõrvale panna, liigun säästmisega seotud võimaluse juurde. Kui tahan uurida investeerimist, saan seda teha samas rakenduses. Selline järjestus on lihtsam kui eraldi rakenduste vahel hüppamine, eriti kasutaja jaoks, kes alles loob endale rahahaldamise harjumust.
Oluline on siiski hoida eri eesmärgid mõttes lahus. Mina soovitaksin käsitleda kuluraha, säästuraha ja investeerimiseks mõeldud raha eraldi vaimsete “ümbrikutena”, isegi kui need asuvad sama rakenduse sees. See on üks praktiline nipp, mida pelk rakenduse kirjeldus ei ütle: sama keskkond võib olla mugav, kuid liiga ühtne vaade võib tekitada tunde, et kogu raha on võrdselt kohe kasutatav. Enne raha liigutamist tasub endalt küsida, kas tegemist on tänaseks kuluks, varuks või pikema eesmärgiga.
Teine kasulik töövõte on kasutada rakendust kindla rutiini osana, mitte avada seda ainult siis, kui midagi on vaja maksta. Näiteks võib kord nädalas üle vaadata, kuhu raha kulus ja kas säästmiseks või investeerimiseks mõeldud summa jäi puutumata. Selline harjumus annab rakenduse mitmeotstarbelisele ülesehitusele rohkem väärtust kui juhuslik funktsioonide proovimine.
Touch 'n Go eWalleti praegune versioon on 1.9.12 ning see töötab vähemalt Androidi 9 versiooniga. See on kasulik teada vanema telefoni kasutajale, kes ei taha rakendust enne paigaldamist katsetada. Uuem süsteem ei ole kõigil olemas, seega tasub enne kasutuselevõttu oma seadme ühilduvus üle kontrollida.
Realistlik päev, kus keskne rahakott annab kõige rohkem kasu
Kujutaksin ette kasutajat, kes alustab päeva väikese töölesõiduga, teeb päeva jooksul mitu igapäevast ostu ja tahab õhtul oma kulud üle vaadata. Eraldi makserakenduse, pangarakenduse ja investeerimisplatvormi vahel liikumine võib muuta kogu protsessi tülikaks. Ühes rahakotis saab ta esmalt kasutada vajalikku makseviisi, seejärel jälgida oma raha liikumist ning hiljem otsustada, kas osa rahast jääb säästmiseks või liigub investeerimise suunas.
Siin ei ole võlu selles, et üks rakendus teeks otsused tema eest. Võlu on väiksemas vaimses koormuses. Kui rahaasjade tööriistad on ühes kohas, on vähem põhjust edasi lükata kontrollimist või unustada, mida mingi summa jaoks planeeriti. Just sellises igapäevases stsenaariumis mõistan kõige paremini, miks rakendus võib olla kasulikum kui lihtsalt maksmiseks mõeldud digitaalne rahakott.
Samuti sobib see lahendus inimesele, kes soovib investeerimisega ettevaatlikult tutvust teha, kuid ei taha kohe eraldi keeruka platvormi kasutajaks hakata. Ühes rakenduses olev võimalus võib muuta esimese sammu vähem hirmutavaks. Samas soovitan enne raha investeerimist õppida tundma konkreetse toote riske ja tingimusi. Lihtne ligipääs on eelis, kuid see ei asenda teadmisi.
Millal see on parem kui tavaline alternatiiv
Võrreldes ainult maksmiseks mõeldud e-rahakotiga on Touch 'n Go eWalleti tugevus laiem rahakasutuse vaade. Kui sinu vajadus piirdub ühe makseviisiga ja sa ei taha säästmise või investeerimisega samas keskkonnas kokku puutuda, võib lihtsam rakendus tunduda puhtam. Kui aga soovid vähendada eri teenuste arvu, on siin selge praktiline eelis.
Võrreldes tavapärase pangarakendusega on erinevus pigem kasutuskogemuses ja fookuses. Pank võib olla parem valik inimesele, kes vajab põhjalikke kontoteenuseid, laene, ametlikku pangasuhet või väga detailset finantsarvestust. Touch 'n Go eWallet sobib minu arvates paremini igapäevasteks väiksemateks rahatoiminguteks ja kasutajale, kes hindab kiiret ligipääsu eri rahakasutuse võimalustele ühes kohas.
Võrreldes eraldi investeerimisplatvormiga võib see olla algajale arusaadavam, kuid kogenud investor võib eelistada spetsialiseeritud teenust, kus on rohkem analüüsivahendeid või täpsem kontroll. Seega ei ole küsimus selles, kumb on üldiselt parem. Küsimus on, kas sinu peamine eesmärk on lihtsus või sügavus.
Mugavuse tegelik hind on väiksem eraldatus
Ühe rakenduse kasutamine muudab rahaasjad mugavaks, kuid sellel on ka kompromiss. Kui kõik tegevused on samas kohas, võib olla raskem tajuda, kui palju raha tegelikult kulutamiseks saadaval on ja kui palju on mõeldud muuks. Mina lahendaksin selle selge isikliku reegliga: enne raha liigutamist märgistan enda jaoks eesmärgi ning ei käsitle säästmiseks või investeerimiseks mõeldud summat vaba kulurahaks.
Teine võimalik hõõrdumine tekib sellest, et mitme funktsiooniga rakendus võib tunduda alguses tihedam kui üksnes maksmiseks loodud tööriist. Kui kasutaja tahab ainult kiiret makset, võivad säästmise ja investeerimisega seotud valikud olla pigem lisainfo kui otsene abi. Esimestel kasutuskordadel tasub rahulikult tutvuda põhivaatega ja jätta kõrvale need osad, mida praegu vaja ei ole.
Kolmas trade-off puudutab otsuste kiirust. Kui investeerimine on makse kõrval sama kättesaadav, võib tekkida kiusatus teha otsus hetkeemotsiooni põhjal. Mina ei kasutaks sellist rakendust impulsiivseks investeerimiseks. Enne raha paigutamist paneksin paika summa, mida olen valmis pikemalt mitte kasutama, ning kontrolliksin üle, millise eesmärgi ja riskiga valikuga on tegemist.
Kõige tähtsam piirang ei ole funktsioonide vähesus, vaid vajadus ise oma raha eri eesmärkideks jagada. Rakendus võib tegevused kokku tuua, kuid vastutustundlik kasutamine eeldab, et kasutaja ei lase mugavusel oma eelarvet hägustada.
Kellele Touch 'n Go eWallet kõige rohkem sobib
Mina soovitaksin seda eelkõige inimesele, kellele meeldib teha igapäevaseid rahaasju telefonis ja kes tahab vähendada eri finantsrakenduste vahel liikumist. See sobib ka kasutajale, kes on säästmise või investeerimise alguses ning soovib nende teemadega tutvuda tuttavas rahakoti-keskkonnas, mitte alustada kohe keeruka spetsialiseeritud teenusega.
Kasulik võib see olla ka inimesele, kellel on kalduvus oma rahaasju edasi lükata. Ühest kohast alustamine vähendab vabandusi, sest maksete jälgimine, säästmise planeerimine ja investeerimise uurimine ei nõua mitut eraldi töövoogu. Mina kasutaksin seda just väikeste, järjepidevate sammude toetamiseks, mitte suure finantsplaani ainsa alusena.
Teisalt ei oleks see minu esimene soovitus inimesele, kes otsib täielikku pangarakendust või väga põhjalikku investeerimisanalüüsi. Samuti võiksid sellest eemale hoida need, kellele mitme funktsiooniga rahakott tekitab rohkem segadust kui kasu. Kui tahad ainult üht kindlat maksefunktsiooni ja ülejäänu häirib, võib kitsam alternatiiv paremini sobida.
Enne paigaldamist on mõistlik läbi mõelda ka kolm praktilist küsimust. Kas sinu telefon töötab vähemalt Androidi 9 peal? Kas soovid ühte rahakotti või eelistad teenuste selget lahusust? Ja kas oled valmis ise jälgima, milline raha on kulutamiseks, milline säästmiseks ning milline investeerimiseks? Nendele küsimustele vastamine annab parema otsuse kui pelk kõrge hinnang.
Mida kasutajate suur hulk mulle ütleb
Rakenduse keskmine hinnang on 4,7 ning sellele on antud umbes 971 tuhat hinnangut. Lisaks on kasutajate kirjutatud arvustusi umbes 142 tuhat ja paigaldusi üle 10 miljoni. Need näitajad ei tõesta, et rakendus sobib kõigile, kuid annavad mulle kindluse, et tegemist ei ole nišikatsetusega. Selle taga on suur kasutajaskond, kelle jaoks on selline rahakoti-keskne lähenemine piisavalt praktiline.
Mina ei teeks siiski otsust ainult populaarsuse põhjal. Suur kasutajate arv tähendab sageli ka erinevaid ootusi: üks inimene hindab kiiret maksmist, teine säästmist ja kolmas investeerimise võimalust. Seetõttu on mõistlik hinnata rakendust enda peamise vajaduse järgi, mitte eeldada, et kõrge hinne lahendab kõik võimalikud kasutusjuhtumid.
Minu lõplik hinnang igapäevaseks rahahalduseks
Touch 'n Go eWalleti suurim tugevus on selge ja praktiline: see ühendab kulutamise, säästmise, teenimise ja investeerimise ühe rakenduse ümber. Minu jaoks töötab see kõige paremini siis, kui tahan vähendada rahatoimingute killustatust ja luua lihtsa rutiini, kus igapäevased maksed ning pikema eesmärgiga rahaasjad on samas kohas.
See ei ole ideaalne valik inimesele, kes vajab täielikku panka või professionaalse taseme investeerimistööriista. Samuti peab kasutaja ise hoidma eri rahalised eesmärgid lahus, sest mugav keskne rahakott võib muidu muuta eelarve liiga uduseks. Kui seda piirangut teadlikult arvestada, muutub rakendus palju kasulikumaks.
Arvestades, et see on tasuta ja mõeldud laiale kasutajaskonnale, pean seda proovimist väärt valikuks inimesele, kes tahab oma igapäevase rahaelu telefonis lihtsamaks teha. Mina soovitaksin alustada maksete ja kulude jälgimisest, seejärel võtta rahulikult ette säästmise võimalused ning alles pärast oma eesmärkide ja riskitaluvuse läbimõtlemist uurida investeerimist. Nii jääb rakenduse kõige suurem eelis alles: üks mugav koht, mis aitab rahaasju paremini korraldada, ilma et mugavus asendaks isiklikku otsustusvõimet.
Plussid
- Kiired QR-maksed toetatud poodides ja teenusepakkujatel.
- Rakendus koondab maksed
- arved ja rahaülekanded ühte kohta.
- Tehingute ajalugu aitab kulutustel mugavalt silma peal hoida.
- Mõned kampaaniad ja preemiad võivad pakkuda kasutajale säästu.
- Turvafunktsioonid
- näiteks PIN-kood ja biomeetria
- kaitsevad kontot.
Miinused
- Teenuse kasutamine on peamiselt seotud Malaisia turu ja kasutajatega.
- Konto kinnitamiseks võib olla vaja isikut tõendavaid dokumente.
- Kõik kaupmehed ei pruugi Touch ’n Go makseid toetada.
- Mõned funktsioonid ja tehingud võivad sisaldada teenustasusid.
- Rakendus vajab stabiilset internetiühendust ning töötab taustal andmetega.
Korduma kippuvad küsimused: Touch 'n Go eWallet
Mis on Touch ’n Go eWallet ja milleks seda kasutatakse?
Touch ’n Go eWallet on Malaisias kasutatav mobiilne rahakott, millega saab teha igapäevaseid makseid, tasuda arveid, osta veebis ning kasutada erinevaid transpordi- ja teenusefunktsioone. Rakendus on eriti praktiline kasutajatele, kes soovivad hoida maksed, rahaülekanded ja digitaalsed teenused ühes kohas. Enne registreerimist tasub kontrollida, kas teenus on sinu riigis saadaval ja millised funktsioonid sinu kontole kehtivad.
Kas Touch ’n Go eWalleti kasutamiseks on vaja Malaisia telefoninumbrit või pangakontot?
Konto loomisel võidakse nõuda kehtivat telefoninumbrit, isikuandmeid ja kasutaja tuvastamist. Mõne funktsiooni, näiteks rahakoti laadimise või raha väljakandmise, kasutamiseks võib olla vajalik Malaisia pangakonto või toetatud maksekaart. Nõuded sõltuvad kasutaja asukohast, konto verifitseerimise tasemest ja rakenduse hetke-eeskirjadest, mistõttu tuleks tingimused enne allalaadimist üle vaadata.
Kuidas Touch ’n Go eWalleti kontole raha lisada ja makseid teha?
Raha saab tavaliselt lisada toetatud pangakaardi, internetipanga, pangaülekande või muude rakenduses kuvatavate meetodite kaudu. Pärast saldo lisamist saab kasutaja tasuda kaupade ja teenuste eest, skannides QR-koodi või valides veebipoes Touch ’n Go eWalleti makseviisi. Enne tehingu kinnitamist kontrolli alati saaja nime, summat ja võimalikke teenustasusid, sest valesti tehtud makseid ei pruugita tagasi pöörata.
Kas Touch ’n Go eWallet on turvaline ja milliseid isikuandmeid see kogub?
Rakendus kasutab konto kaitsmiseks tavaliselt PIN-koodi, ühekordseid kinnitusi, seadme kontrolli ja mõnel juhul biomeetrilist autentimist. Registreerimisel ning kõrgema kasutuslimiidi saamiseks võidakse küsida isikut tõendavaid andmeid ja dokumente. Turvalisuse tagamiseks kasuta ainult ametlikku rakendust, ära jaga kinnituskoodi ega PIN-i ning lülita sisse kõik saadaolevad turvafunktsioonid. Privaatsustingimustest näed täpsemalt, kuidas andmeid töödeldakse.
Kas Touch ’n Go eWalletiga kaasnevad tasud, piirangud või kasutusprobleemid?
Rakenduse allalaadimine ja konto avamine võivad olla tasuta, kuid teatud toimingutele võivad kehtida teenustasud, näiteks raha lisamisel, väljamaksmisel, valuuta konverteerimisel või mõne konkreetse teenuse kasutamisel. Samuti võivad kontol olla päevased või kuised limiidid, mis sõltuvad verifitseerimise tasemest. Kasutajad peaksid arvestama ka võimalike hooldustööde, piirkondlike piirangute ja vajadusega stabiilse internetiühenduse järele.


